
사람들은 자산을 늘리는 일에는 적극적이지만 줄이는 일에는 서툴다. 통장 잔고를 불리고, 부동산을 사 모으고, 주식 포트폴리오를 확장하는 데는 열심이지만 정작 자신이 가진 것들이 삶을 무겁게 만들고 있다는 사실은 잘 모른다. 자산관리의 핵심이 ‘더 갖기’가 아니라 ‘제대로 갖기’에 있다는 것을 깨닫는 데는 오랜 시간이 걸린다.
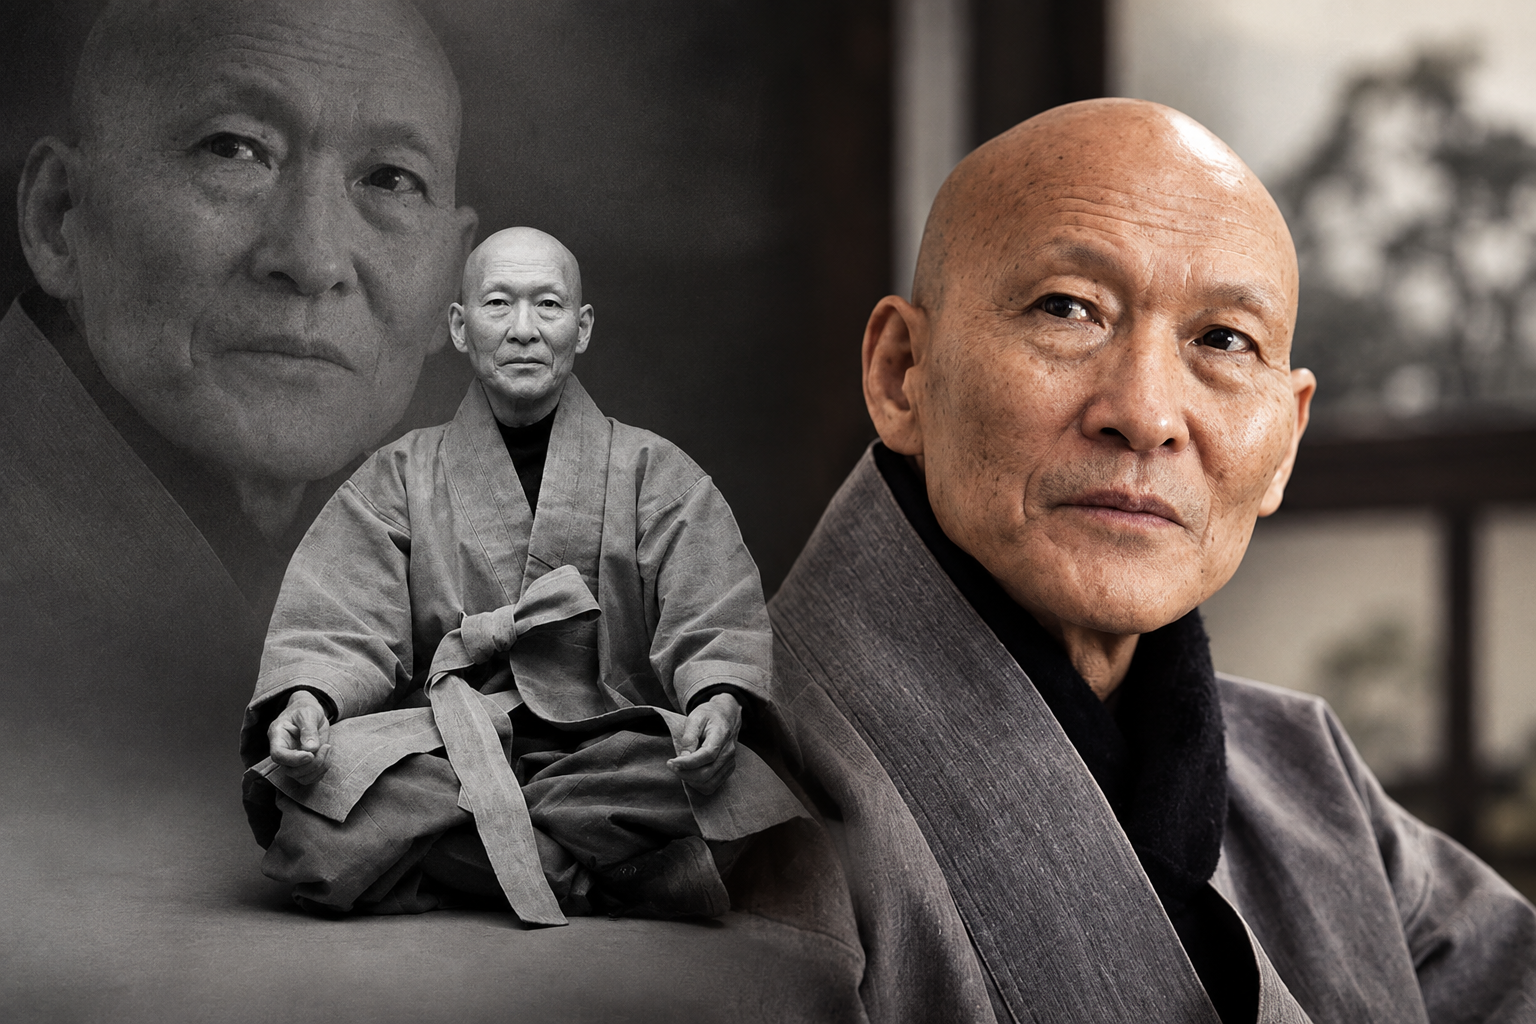
승려이자 수필가였던 법정 스님은 『무소유』에서 이렇게 말했다. “무소유란 아무것도 갖지 않는다는 것이 아니라 불필요한 것을 갖지 않는다는 뜻이다.” 이 문장은 단순히 물질적 간소함을 권하는 게 아니다. 무엇을 소유할 것인가보다 무엇을 소유하지 않을 것인가를 먼저 결정하라는 뜻이다. 그의 가르침에 비추어 보면, 중장년의 자산관리에서 가장 먼저 버려야 할 것들이 보인다.
4위 – 수익률 제로인 유휴 부동산
사람들은 땅과 건물을 가지고 있다는 사실 자체에서 안정감을 느낀다. 아버지 세대로부터 물려받은 시골 땅, 언젠가 오를 거라 믿었던 외곽 상가, 용도를 정하지 못한 채 묵혀둔 소규모 필지들. 이런 자산들은 장부상으로는 재산 목록에 올라 있지만 실제로는 관리비와 세금만 빠져나가는 구멍이 되어 있다.
법정 스님이 말한 ‘불필요한 것’은 쓸모없는 물건만을 뜻하지 않는다. 가지고 있으되 제 역할을 하지 못하는 모든 것이 여기 해당한다. 수익도 없고 활용 계획도 없는 부동산은 자산이 아니라 짐이다. 팔기 아까워서, 언젠가 쓸 데가 있을 것 같아서 붙들고 있지만 그 ‘언젠가’는 오지 않는다.
진짜 문제는 이런 자산들이 새로운 기회를 막는다는 점이다. 현금으로 바꿀 수 있었다면 더 나은 곳에 투자할 수 있었을 돈이 땅덩어리에 묶여 있다. 정리할 용기가 필요한 시점이다.
3위 – 감당할 수 없는 대출
빚은 미래의 소득을 앞당겨 쓰는 도구다. 적절히 활용하면 자산 증식의 지렛대가 되지만, 감당할 수 없는 수준이 되면 삶 전체를 옥죈다. 퇴직 이후에도 남아 있는 주택담보대출, 자녀 사업 자금으로 보증 선 대출, 투자 목적으로 받았지만 수익이 나지 않는 신용대출. 이런 빚들은 매달 이자를 내면서도 원금은 좀처럼 줄지 않는다.
무소유의 정신은 빚에도 적용된다. 필요한 대출과 불필요한 대출을 구분하지 못하면 노후 자금까지 갉아먹힌다. 지금 당장 갚을 수 없다 해도, 어떤 빚을 우선 정리할 것인지 순서를 정하는 것만으로도 상황은 달라진다.
대출 명세서를 꺼내 금리와 만기를 확인하는 것이 첫걸음이다. 어떤 빚이 가장 큰 부담인지 아는 것만으로도 불안은 줄어든다.
2위 – 손절하지 못한 주식과 펀드
투자 계좌를 열어보면 수년째 마이너스 상태로 방치된 종목들이 있다. 처음 매수할 때는 분명 이유가 있었다. 누군가 추천했거나, 뉴스에서 본 유망 산업이거나, 차트가 좋아 보였거나. 하지만 지금은 그 이유조차 기억나지 않는다. 그저 ‘본전 생각’에 팔지 못하고 있을 뿐이다.
법정 스님의 말처럼 불필요한 것을 갖지 않는다는 건 이미 가진 것을 내려놓을 줄 아는 능력이다. 손실을 확정하는 게 두렵지만, 계속 묵혀두는 것도 손실이다. 그 돈은 더 나은 곳에 쓰일 기회를 잃은 채 계좌 안에 갇혀 있다.
중요한 건 매몰비용에 집착하지 않는 것이다. 이미 잃은 돈은 돌아오지 않는다. 지금 필요한 건 남은 자산을 어디에 배치할 것인가에 대한 결정이다.
1위 – 과도한 보험
중장년이 버려야 할 자산 1위는 과도한 보험이다. 통장을 살펴보면 매달 빠져나가는 보험료가 예상보다 크다. 암보험, 실손보험, 연금보험, 저축보험, 자녀보험. 가입할 때는 하나하나가 필요해 보였지만 전체를 합치면 월 수십만 원이 넘는다. 보장 내용이 겹치는 상품도 있고, 중복 청구가 안 되는 실손보험을 여러 개 들고 있는 경우도 있다.
보험은 위험에 대비하는 자산이지만, 지나치면 현재의 현금흐름을 막는 족쇄가 된다. 특히 중장년에게는 유동성이 중요하다. 아프거나 일을 그만뒀을 때 필요한 건 보험금이 아니라 당장 쓸 수 있는 현금이다. 하지만 보험료를 내느라 비상금을 모으지 못하는 사람들이 많다.
법정 스님이 말한 ‘불필요한 것’의 핵심은 여기에 있다. 필요 이상으로 가진 것은 오히려 필요한 것을 갖지 못하게 만든다. 보험도 마찬가지다. 과한 보장이 현재의 여유를 빼앗고 있다면, 그건 자산이 아니라 부담이다.
오늘 할 수 있는 일은 간단하다. 보험 증권을 모두 꺼내 보장 내용과 보험료를 한 장에 정리해보는 것이다. 겹치는 항목을 찾고, 지금 생활 단계에 맞지 않는 보험이 있는지 확인한다. 당장 해지하지 않아도 좋다. 무엇을 갖고 있는지 아는 것만으로도 불필요한 것을 구분할 수 있는 눈이 생긴다.